Bendra mokėjimų eurais erdvė (SEPA) šiandien vienija 41 Europos valstybę ir užtikrina pigius bei sklandžius tarpvalstybinius atsiskaitymus, tačiau jos tyli sėkmė sukūrė netikėtą paradoksą. Europos Centrinio Banko (ECB) paskelbta analizė rodo, kad visuomenės žinios apie Europos mokėjimų integraciją išlieka stebėtinai ribotos – mažiau nei 40 proc. vartotojų yra apskritai girdėję apie SEPA. Dėl informacijos stokos ir įpročių tūkstančiai migrantų darbuotojų bei šeimų Pietryčių Europoje kasmet praranda šimtus milijonų eurų, rinkdamiesi brangias grynųjų pinigų perlaidų paslaugas ar neformalius kanalus.
Daugiau šia tema: ES ekonomika ir finansai, ECB
SEPA plėtra ir perlaidų reikšmė šeimoms
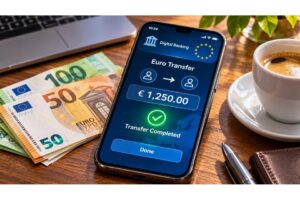
SEPA tikslas nuo pat įkūrimo buvo aiškus – panaikinti fragmentaciją ir užtikrinti, kad pervedimai eurais tarp skirtingų šalių būtų tokie pat paprasti, greiti ir nebrangūs kaip vietiniai mokėjimai valstybės viduje. Šiandien ši erdvė apima visas euro zonos nares, eurą nenaudojančias ES valstybes bei kandidatų šalis: Albanija ir Šiaurės Makedonija prisijungė 2024 metais, Serbija – 2025 metais, o Bosnija ir Hercegovina oficialią paraišką pateikė 2026 m. rugpjūtį.
Ši integracija itin aktuali Pietryčių Europos regionui, kur užsienyje dirbančių asmenų siunčiamos perlaidos sudaro reikšmingą ekonomikos dalį. Pavyzdžiui, Bulgarijoje metinės perlaidos siekia beveik 3 mlrd. eurų (apie 2,1 proc. BVP), o Albanijoje – per 2,5 mlrd. eurų, kas sudaro net 8,4 proc. šalies BVP. Albanijoje perlaidas gauna kas penktas gyventojas (21 proc.), Bosnijoje ir Hercegovinoje – 17 proc., Šiaurės Makedonijoje – 10 proc., Serbijoje – 9 proc., o Bulgarijoje – 8 proc. vartotojų.
Nematoma sėkmė ir didžiuliai alternatyvų kaštai
Nepaisant patogių bankinių mechanizmų, oficiali bankų sistema vis dar nėra dominuojantis perlaidų kelias tirtose regiono šalyse. Apie trečdalis gavėjų pinigus vis dar gauna grynaisiais per gimines ar pažįstamus, o dar trečdalis kliaujasi fiziniais pinigų perlaidų operatoriais. Albanijoje daugiau nei pusė gyventojų naudojasi brangiais komercinių perlaidų tarpininkais.
Toks pasirinkimas gyventojams kainuoja brangiai. Grynųjų pinigų perlaidų operatorių mokesčiai siekia nuo 6 iki 12 proc., o skaitmeninių nebankinių paslaugų – nuo 1,5 iki 4,5 proc. pervedamos sumos. ECB skaičiavimais, vidutinis 5 proc. komisinis mokestis vien Bulgarijos gavėjams reiškia maždaug 140 mln. eurų, o Albanijai – apie 130 mln. eurų metinių nuostolių. Tuo tarpu SEPA pervedimai, ypač jei lėšos pervedamos tarp eurinių sąskaitų, leidžia išvengti konvertavimo mokesčių ir pinigus pristatyti beveik nemokamai.
Žinomumo atotrūkis: kriptovaliutos lenkia Europos infrastruktūrą
ECB atlikta analizė, paremta Austrijos centrinio banko (OeNB) apklausų duomenimis, atskleidė stulbinantį kontrastą: vartotojai gerokai dažniau žino apie kriptovaliutas nei apie SEPA, nors virtualų turtą turi vos keli procentai apklaustųjų (daugiausiai 6 proc.). Mažas SEPA žinomumas ypač būdingas mažesnes pajamas ir žemesnį išsilavinimą turintiems gyventojams – asmenys su aukštuoju išsilavinimu apie šią sistemą yra girdėję 17 procentinių punktų dažniau nei turintys tik pradinį išsilavinimą.
Ekspertai pabrėžia, kad net ir nedidelis vartotojų įpročių posūkis bankinių SEPA mokėjimų link leistų pažeidžiamiausiems namų ūkiams sutaupyti dešimtis milijonų eurų, užtikrinant didesnį saugumą ir panaikinant būtinybę vežti grynuosius per sienas.
Šis straipsnis parengtas pagal Europos Centrinio Banko (ECB) oficialių tyrimų medžiagą.